2021-2027年中國新藥研發(fā)外包服務(wù)(CRO)市場深度分析與年度調(diào)研報告
引言:行業(yè)背景與定義
新藥研發(fā)外包服務(wù)(Contract Research Organization,CRO)是指制藥企業(yè)或生物技術(shù)公司將其新藥研發(fā)過程中的部分或全部環(huán)節(jié),委托給專業(yè)的第三方服務(wù)機(jī)構(gòu)完成的一種商業(yè)模式。隨著全球藥物研發(fā)成本的持續(xù)攀升、專利懸崖的逼近以及研發(fā)周期漫長、成功率低等挑戰(zhàn)加劇,CRO憑借其專業(yè)能力、規(guī)模效益和效率優(yōu)勢,已成為全球醫(yī)藥產(chǎn)業(yè)鏈中不可或缺的關(guān)鍵環(huán)節(jié)。在中國,得益于政策支持、資本涌入、人才回流以及國內(nèi)創(chuàng)新藥研發(fā)熱潮的興起,CRO行業(yè)正進(jìn)入一個高速發(fā)展的黃金時期。
第一章:全球與中國新藥研發(fā)外包服務(wù)市場總覽(2021-2027)
- 全球市場概覽:2021年,全球CRO市場規(guī)模已超過700億美元,預(yù)計到2027年將突破千億美元大關(guān),年復(fù)合增長率(CAGR)維持在較高水平。驅(qū)動因素主要包括:大型藥企研發(fā)投入穩(wěn)定增長、中小型生物科技公司外包需求旺盛、新興治療領(lǐng)域(如細(xì)胞與基因治療、ADC藥物等)的研發(fā)復(fù)雜性增加。北美仍是全球最大的CRO市場,但亞太地區(qū),特別是中國,正成為增長最快的區(qū)域。
- 中國市場核心數(shù)據(jù)與預(yù)測:
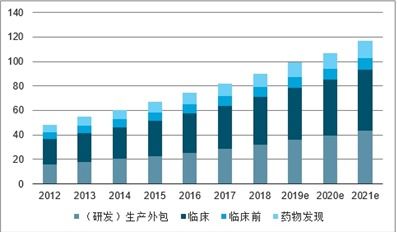
- 市場規(guī)模:2021年,中國CRO市場規(guī)模約為XXX億元人民幣(具體數(shù)值需基于最新市場調(diào)研數(shù)據(jù)填充,此處為示意)。預(yù)計到2027年,市場規(guī)模將達(dá)到XXX億元人民幣,期間CAGR顯著高于全球平均水平。
- 發(fā)展階段:中國CRO行業(yè)已從早期的“仿制藥一致性評價”驅(qū)動,全面轉(zhuǎn)向“創(chuàng)新藥研發(fā)”驅(qū)動,服務(wù)價值鏈不斷向早期發(fā)現(xiàn)和臨床后期延伸。
- 市場驅(qū)動因素:
- 政策紅利:藥品審評審批制度改革(如MAH制度)、加入ICH、鼓勵創(chuàng)新藥研發(fā)等政策為行業(yè)創(chuàng)造了前所未有的發(fā)展環(huán)境。
- 需求爆發(fā):國內(nèi)生物醫(yī)藥企業(yè)融資活躍,研發(fā)投入持續(xù)加大,對高效率、高質(zhì)量的研發(fā)外包服務(wù)需求激增。
- 供應(yīng)鏈優(yōu)勢與人才基礎(chǔ):中國擁有龐大的患者群體、成本相對較低的臨床資源以及日益成熟的科研與產(chǎn)業(yè)人才隊伍。
- 資本助力:CRO龍頭企業(yè)上市及持續(xù)融資,為產(chǎn)能擴(kuò)張和技術(shù)升級提供了資金保障。
第二章:中國CRO市場細(xì)分領(lǐng)域深度分析
- 按研發(fā)階段劃分:
- 藥物發(fā)現(xiàn)與臨床前CRO:側(cè)重于靶點驗證、先導(dǎo)化合物篩選與優(yōu)化、藥效學(xué)/藥代動力學(xué)/毒理學(xué)(DMPK/Tox)研究等。該領(lǐng)域技術(shù)壁壘高,正受益于AI制藥、基因編輯等新技術(shù)的融合。
- 臨床階段CRO:是市場規(guī)模最大的板塊,包括臨床試驗運營(SMO)、數(shù)據(jù)管理與統(tǒng)計分析、注冊申報等。中國在患者入組速度和成本方面的優(yōu)勢明顯,但在國際多中心臨床試驗(MRCT)的設(shè)計與管理能力上仍需加強(qiáng)。
- 商業(yè)化階段服務(wù):包括藥物警戒、真實世界研究(RWS)等,是行業(yè)新的增長點。
- 按服務(wù)模式劃分:
- 一站式綜合服務(wù):龍頭CRO企業(yè)(如藥明康德、康龍化成等)通過內(nèi)生外延,打造覆蓋藥物研發(fā)全周期的“一體化、端到端”服務(wù)平臺,客戶粘性強(qiáng)。
- 專業(yè)化細(xì)分服務(wù):眾多中小型CRO在特定領(lǐng)域(如眼科、中樞神經(jīng)系統(tǒng)疾病臨床試驗,或特定的臨床前技術(shù)平臺)建立差異化競爭優(yōu)勢。
第三章:市場競爭格局與核心企業(yè)分析
- 競爭格局:市場呈現(xiàn)“一超多強(qiáng)、梯隊分化”的格局。第一梯隊為具備全球競爭力的綜合性龍頭;第二梯隊為在特定領(lǐng)域或階段有突出優(yōu)勢的全國性企業(yè);第三梯隊為數(shù)量眾多的區(qū)域性、專業(yè)化中小型服務(wù)商。行業(yè)集中度在政策引導(dǎo)和市場競爭下正逐步提升。
- 核心企業(yè)動向:
- 戰(zhàn)略布局:頭部企業(yè)持續(xù)加大在新技術(shù)平臺(如PROTAC、CGT)、海外產(chǎn)能及團(tuán)隊的建設(shè)投入。
- 并購整合:為補(bǔ)齊能力短板或進(jìn)入新領(lǐng)域,行業(yè)內(nèi)并購活動頻繁。
- “跟隨客戶出海”:隨著中國創(chuàng)新藥企開展海外臨床和申報,CRO企業(yè)的國際化服務(wù)能力成為關(guān)鍵競爭力。
第四章:市場發(fā)展趨勢與未來展望(至2027年)
- 技術(shù)驅(qū)動趨勢:人工智能與大數(shù)據(jù)在靶點發(fā)現(xiàn)、臨床試驗設(shè)計及患者招募中的應(yīng)用將日益深化;基因與細(xì)胞治療等新興領(lǐng)域催生對專業(yè)化CRO的迫切需求。
- 業(yè)務(wù)模式演進(jìn):風(fēng)險共擔(dān)模式(如“服務(wù)費+銷售分成”)可能更受創(chuàng)新藥企青睞,對CRO的項目甄別和綜合能力提出更高要求。
- 國際化與本土化并行:一方面,中國CRO需不斷提升服務(wù)標(biāo)準(zhǔn)以承接全球研發(fā)項目;另一方面,需深度理解和適應(yīng)國內(nèi)獨特的監(jiān)管與市場環(huán)境。
- 挑戰(zhàn)與風(fēng)險:
- 人才競爭白熱化:核心技術(shù)人員短缺是行業(yè)普遍瓶頸。
- 地緣政治與監(jiān)管風(fēng)險:國際業(yè)務(wù)可能受到跨國監(jiān)管差異和地緣政治因素的影響。
- 數(shù)據(jù)安全與隱私保護(hù):法規(guī)日益嚴(yán)格,對數(shù)據(jù)管理能力構(gòu)成挑戰(zhàn)。
第五章:結(jié)論與投資建議(基于市場調(diào)研服務(wù)視角)
- 市場總體判斷:2021-2027年是中國CRO行業(yè)從“高速增長”邁向“高質(zhì)量發(fā)展”的關(guān)鍵階段。市場規(guī)模增長確定性強(qiáng),但競爭將更加側(cè)重技術(shù)實力、質(zhì)量體系、全球化能力和品牌聲譽(yù)。
- 對藥企客戶的建議:選擇CRO合作伙伴時,應(yīng)超越成本考量,綜合評估其技術(shù)專長、項目經(jīng)驗、質(zhì)量合規(guī)記錄以及應(yīng)對復(fù)雜項目的綜合解決方案能力。
- 對投資者的建議:
- 長期看好:行業(yè)底層邏輯(研發(fā)效率提升的剛性需求)穩(wěn)固,長期成長空間廣闊。
- 關(guān)注賽道:優(yōu)先關(guān)注在技術(shù)前沿領(lǐng)域有深度布局、具備“全球化”服務(wù)能力、且管理規(guī)范的頭部及特色細(xì)分龍頭企業(yè)。
- 風(fēng)險提示:需警惕行業(yè)增速可能因投融資環(huán)境波動而放緩、人力成本過快上漲侵蝕利潤、以及單個大訂單波動帶來的業(yè)績不確定性。
---
本報告基于2021-2023年歷史數(shù)據(jù)及截至報告日的行業(yè)信息,對2027年前的市場發(fā)展趨勢進(jìn)行分析與預(yù)測。具體市場數(shù)據(jù)(以“XXX”標(biāo)注處)需通過專業(yè)的市場調(diào)研服務(wù)進(jìn)行持續(xù)追蹤、訪談與建模測算后獲取并動態(tài)更新。
如若轉(zhuǎn)載,請注明出處:http://www.knowty.cn/product/2.html
更新時間:2026-09-13 08:57:47